Licencia de entidad de pago: autorización PSD2, capital y pasaporte de la UE.

La licencia de entidad de pago, también llamada licencia PSD2, autoriza a prestar servicios de pago del anexo I de la PSD2 sin captar depósitos ni emitir dinero electrónico. Capital inicial: €20.000 para envío de dinero, €50.000 para iniciación de pagos y €125.000 para los servicios 1 a 5. El supervisor resuelve en tres meses desde el expediente completo, y el pasaporte extiende la licencia al EEE.

€20k-€125k
capital inicial por servicio (artículo 7)
3 meses
resolución con expediente completo (artículo 12)
12
países comparados abajo

Actualizado el · Revisado por el equipo de Prifinance

País por país

Licencias de entidad de pago en la UE y el Reino Unido

Lituania flag
Lituania
Banco de Lituania · Ley de entidades de pago n.º XI-549
✓CENTROlink: acceso directo a SEPA y pagos inmediatos para entidades de pago con licencia✓Una UAB lituana con dirección y responsable de cumplimiento residentes✓Tasa estatal de €898 por la licencia de entidad de pago
6-12 mesesImpuesto: 17 % · pymes 7 %Más detalles →
Países Bajos flag
Países Bajos
De Nederlandsche Bank · Wft, artículo 2:3a
✓€20k / €50k / €125k según el artículo 48 del Decreto de normas prudenciales✓Tasa de solicitud de €10.400, que se cobra aunque se deniegue✓Exención registrada para los servicios 1-5 hasta €3M al mes, solo en los Países Bajos
12-18 mesesImpuesto: 19% / 25,8%Más detalles →
Irlanda flag
Irlanda
Banco Central de Irlanda · Payment Services Regulations 2018 (S.I. 6/2018)
✓El CBI espera un contacto previo antes de presentar el expediente✓Sociedad irlandesa con domicilio social y operaciones reales en Irlanda✓Evaluación fitness and probity con entrevistas a los titulares de PCF
20-25 mesesImpuesto: 12,5 % actividadMás detalles →
Alemania flag
Alemania
BaFin con el Bundesbank · Zahlungsinstitut según la ZAG
✓Salvaguarda de fondos según el § 17 de la ZAG✓Controles AML según la GwG, con un MLRO residente✓Expediente en alemán y registro público de la ZAG
15-21 mesesImpuesto: ≈30-33 % efectivoMás detalles →
Francia flag
Francia
ACPR · Code monétaire et financier, L.522-1
✓Licencia simplificada del artículo L.522-11-1: €40.000, servicios 1-5, hasta €3M al mes✓La licencia simplificada solo vale en Francia, sin pasaporte de la UE✓El Banco de Francia emite su dictamen antes de que decida la ACPR
9-15 mesesImpuesto: 25% · pymes 15%Más detalles →
España flag
España
Banco de España · Real Decreto-ley 19/2018 y Real Decreto 736/2019
✓Sin resolución en tres meses desde el expediente completo, se entiende desestimada✓Registro de poco volumen hasta €3M al mes, sin PIS ni AIS✓El SEPBLAC informa sobre el expediente antes de que decida el Banco de España
12-18 mesesImpuesto: 25% · nuevas 15%Más detalles →
Luxemburgo flag
Luxemburgo
CSSF · Ley de 10 de noviembre de 2009 sobre servicios de pago
✓Una sociedad luxemburguesa gestionada localmente, con administradores residentes✓El proceso empieza con una reunión previa con la CSSF✓Tasa de la CSSF de €30.000 por examinar la solicitud
12-18 mesesImpuesto: 23,87 % · LuxemburgoMás detalles →
Malta flag
Malta
MFSA · Financial Institutions Act, Cap. 376
✓Revisión de la MFSA por fases y basada en el riesgo, con rondas de preguntas✓Expediente íntegramente en inglés✓Tasa de solicitud de €10.000 según S.L. 376.03, no reembolsable
12-18 mesesImpuesto: 35 % nominal · ≈5 % tras devolucionesMás detalles →
Chipre flag
Chipre
Banco Central de Chipre · leyes de servicios de pago de 2018 a 2023
✓Tasa de €10.000 por la solicitud y €5.000 por la fase previa✓Guía de doble licencia para empresas cripto con flujos de pago✓Estatus non-dom del fundador durante 17 años
≈27 mesesImpuesto: 15 % · desde el 1 ene 2026Más detalles →
Polonia flag
Polonia
KNF · Ley de servicios de pago de 2011 · KIP / MIP
✓Revisión de la KNF en dos fases: primero la forma, luego el fondo✓La MIP es un registro, no una autorización: hasta €1,5 millones al mes, solo Polonia✓El mayor mercado nacional de Europa Central; el expediente va en polaco
12-18 mesesImpuesto: 19 % · pymes 9 %Más detalles →
República Checa flag
República Checa
Banco Nacional Checo · Ley n.º 370/2017
✓Expediente en checo, evaluado según las directrices de la EBA✓Pequeño proveedor de servicios de pago: autorización hasta €3M de media mensual✓Presentación solo electrónica con los formularios del Decreto 1/2022
12-18 mesesImpuesto: 21 %Más detalles →
Reino Unido flag
Reino Unido
FCA · Payment Services Regulations 2017 · API / SPI
✓Nuevas normas de salvaguarda de la FCA en vigor desde el 7 de mayo de 2026✓Registro SPI hasta €3M de media mensual, contando las operaciones de los agentes✓La SPI no permite AIS ni PIS; sin pasaporte de la UE desde el Brexit
6-12 mesesImpuesto: 25 % · 19 % pymesMás detalles →
Qué cubre la licencia

Ocho servicios de pago, tres niveles de capital

El anexo I de la PSD2 enumera los servicios para los que se puede autorizar a una entidad de pago: el ingreso y la retirada de efectivo de una cuenta de pago (1-2), la ejecución de pagos con cargo a una cuenta o a una línea de crédito - adeudos domiciliados, pagos con tarjeta y transferencias (3-4), la emisión de instrumentos de pago y la adquirencia (5), el envío de dinero (6), la iniciación de pagos (7) y la información sobre cuentas (8). La autorización recoge los servicios que usted elige, y el más amplio fija el capital.

✓Solo envío de dinero€20.000 de capital inicial (artículo 7).✓Solo iniciación de pagos€50.000 y un seguro de responsabilidad profesional (artículos 7 y 5(2)).✓Cualquiera de los servicios 1-5€125.000: cuentas, transferencias, emisión de tarjetas y adquirencia (artículo 7).✓Solo información de cuentasRegistro con seguro de responsabilidad profesional y sin capital inicial (artículos 33 y 5(3)).
Es el mínimo para obtener la licencia. Después, los fondos propios no pueden quedar por debajo del mayor de dos importes: el capital inicial o el resultado del método A, B o C que elija el supervisor (artículos 8 y 9). Los tres métodos no se aplican a quien solo presta iniciación de pagos o información de cuentas.
Asignar mis servicios al anexo I
Vías más ligeras

Pequeña entidad de pago: hasta €3 millones al mes

Los Estados miembros pueden eximir a las empresas que prestan los servicios 1 a 6 si el importe total de sus operaciones de pago, en media mensual de los 12 meses anteriores, no supera el umbral que fijen, de €3 millones como máximo (artículo 32). Una pequeña entidad de pago tiene su administración central donde opera, sus directivos no pueden tener condenas por blanqueo, financiación del terrorismo u otros delitos financieros, y no puede usar el pasaporte. Si deja de cumplir las condiciones, dispone de 30 días para solicitar la autorización.

✓Países Bajos: exención registrada para los servicios 1-5, hasta €3M al mes✓Francia: licencia simplificada de €40.000, hasta €3M al mes✓España: registro de poco volumen hasta €3M al mes✓Polonia: registro MIP hasta €1,5 millones al mes, solo para Polonia✓República Checa: pequeño proveedor hasta €3M de media mensual✓Reino Unido: registro SPI hasta €3M al mes, sin AIS ni PIS
No todos los Estados aplican la exención, y los que lo hacen fijan su propio umbral y sus condiciones.
Comprobar si encaja una pequeña entidad
Cuánto cuesta

Coste de la licencia de entidad de pago: tasas oficiales por país

La tasa de solicitud la fija la ley de cada país o el reglamento de tasas del supervisor. El capital inicial de €20.000-€125.000, la sociedad, el personal local y el expediente van aparte.

PaísTasa del supervisor por la licencia de entidad de pagoBase legal
LituaniaTasa estatal de €898; licencia restringida €682; solo información de cuentas €693Resolución del Gobierno n.º 1458, puntos 3.94, 3.95 y 3.153
Países Bajos€10.400, que se cobra aunque se deniegue la licencia o se retire la solicitudRegeling bekostiging financieel toezicht eenmalige handelingen, Wft.D1.01
IrlandaNo se cobra por la solicitud; tasa anual de supervisión tras la autorizaciónBanco Central de Irlanda
AlemaniaSegún el tiempo empleado, conforme al baremo de la BaFinFinDAGebV, anexo, punto 11.1.1
FranciaLa lista de cargos de la ACPR no incluye tasa de solicitud; contribución anual del 0,66‰, mínimo €500Code monétaire et financier, L.612-20
EspañaNi el Real Decreto-ley, ni el Real Decreto, ni el procedimiento del Banco de España fijan una tasaRDL 19/2018, RD 736/2019
Luxemburgo€30.000 por examinar la solicitud y después €25.000-€40.000 al añoReglamento gran ducal de 23 de diciembre de 2022 sobre tasas de la CSSF, punto X.1
Malta€10.000, no reembolsable; tasa anual de supervisión de €25.000 desde la licenciaFinancial Institutions (Fees) Regulations, S.L. 376.03
Chipre€10.000, más €5.000 por la fase previa desde el 3 de agosto de 2026Banco Central de Chipre
Polonia€1.250 por la concesión del permiso KIP; desde el 11 de febrero de 2027, tasa por la solicitud de hasta €1.500Reglamento del Primer Ministro de 23 de abril de 2020, § 8; Ley de servicios de pago, art. 114
República Checa50.000 CZK para una entidad de pago y 10.000 CZK para un pequeño proveedor, no reembolsableLey n.º 634/2004 de tasas administrativas, partida 65
Reino Unido£5.640, o £2.820 solo para envío de dinero, PIS o AIS; small PI £1.130; no reembolsableFCA Handbook, FEES 3 Annex 1AR y 8R

Tasas contrastadas con las fuentes oficiales de la lista inferior el 20 de octubre de 2026. Varios supervisores cobran además una tasa anual una vez concedida la licencia.

Guías relacionadas

Otras licencias de pago

Licencias EMI y de pago en 109 jurisdicciones

País por país: regulador, capital, plazos e impuestos de las licencias de dinero electrónico y de entidad de pago.

Licencia de pasarela de pago y procesamiento

Cuándo necesitan licencia una pasarela, un procesador, un adquirente o un PayFac: las dos preguntas que lo deciden y, después, las licencias de adquirencia y agregación por país, con capital y plazos.

Vía por vía

Tipos de licencia PSD2: entidad de pago, pequeña entidad, AISP - o una EMI

Una pequeña entidad de pago pasa a la autorización completa cuando supera el límite de volumen o necesita el pasaporte. Un AISP lo hace cuando quiere prestar otros servicios de pago.

VíaCapital inicialPasaporte UEPara qué
Entidad de pago (PSD2, artículo 11)€20.000, €50.000 o €125.000 según el servicioSíAdquirencia, transferencias, envío de dinero, iniciación de pagos
Pequeña entidad de pago (artículo 32)Lo fija cada Estado; volumen hasta €3M al mesNoProbar un modelo en un solo Estado
Solo información de cuentas (artículo 33)Ninguno; seguro de responsabilidad profesionalSíAgregación de cuentas con el consentimiento del usuario
Entidad de dinero electrónico (EMD2, artículo 4)€350.000SíEmitir dinero electrónico y mantener saldos
Importante: Los fondos que recibe una entidad de pago para pagos no son depósitos, y no puede captar depósitos (artículo 18, apartados 3 y 5); para emitir dinero electrónico hace falta la licencia de entidad de dinero electrónico.
Antes de solicitar

Requisitos de la licencia de entidad de pago: el expediente del artículo 5

El artículo 5 de la PSD2 enumera lo que debe contener la solicitud. El supervisor lee el expediente como un todo, y cada desajuste vuelve en forma de preguntas: un capital que no cubre los servicios solicitados o unos controles AML que no encajan con los clientes del plan de negocio.

01
Programa de actividades y plan de negocio Los servicios que prestará y un presupuesto a tres años que demuestre que la empresa puede operar con solidez (artículo 5(1)(a) y (b)).
02
Capital inicial Prueba de los €20.000, €50.000 o €125.000 que exigen sus servicios (artículo 5(1)(c)).
03
Salvaguarda de fondos Fondos de clientes separados y, si no se han pagado al final del día hábil siguiente, depositados en una cuenta aparte en una entidad de crédito o en un banco central (si este lo acepta) o invertidos en activos seguros de bajo riesgo, o bien cubiertos por un seguro o una garantía (artículos 5(1)(d) y 10; el artículo 10, en la redacción del Reglamento (UE) 2024/886).
04
Gobierno y controles AML Organización, gestión de riesgos y procedimientos contables, además de los controles internos contra el blanqueo de capitales y la financiación del terrorismo (artículo 5(1)(e) y (k)).
05
Seguridad y continuidad Gestión de incidentes, acceso a datos de pago sensibles, continuidad del negocio, estadísticas de fraude y una política de seguridad (artículo 5(1)(f) a (j)).
06
Socios y directivos Accionistas significativos y administradores con pruebas de idoneidad y honorabilidad, y administración central en el Estado del domicilio social (artículos 5(1)(m), (n) y 11(3)).
Nota: Cada página de país recoge su propio regulador, tasas y formato de presentación.
Compruébelo usted mismo

Fuentes oficiales

Las leyes y las páginas de los reguladores en las que se basan las reglas de esta página.

Cada página de país recoge su propio regulador, ley y registro. Las referencias de la UE son a la PSD2 vigente a 19 de octubre de 2026: la PSD3 y el Reglamento de servicios de pago tienen un acuerdo provisional, pero aún no se han adoptado.

Sobre el terreno

Oficinas de Hong Kong a Miami.

Hong Kong flag
Hong Kong
Hong Kong
Sede
5/F, Yau Lee Centre, 45 Hoi Yuen Road, Kwun Tong
+852 5808 0297
Chequia flag
Praga
Chequia
Vlkova 532/8, Žižkov
Alemania flag
Berlín
Alemania
Rankestraße 26
Singapur flag
Singapur
Singapur
3 Church Street, #29-68 Samsung Hub
Tailandia flag
Bangkok
Tailandia
Unit P01, Penthouse, VASU1, 1 Sukhumvit 25 Alley
China flag
Foshan
China
A-Tower, Yuneng Digital Plaza, 46 Lishui Avenue South
Kirguistán flag
Biskek
Kirguistán
32 Razzakov Street
Cómo funciona

Cómo obtener una licencia de entidad de pago: etapas

PASO 01
Servicios y vía

Asignamos su modelo a los servicios del anexo I y elegimos entre autorización completa, régimen de pequeña entidad o registro de información de cuentas.

PASO 02
Estado de origen

Elegimos el Estado en el que presentará la solicitud y tendrá su administración central.

PASO 03
Sociedad y personas

Una sociedad local con su administración central y parte de su negocio en ese Estado, administradores, un responsable de cumplimiento y un MLRO.

PASO 04
Expediente de solicitud

El expediente del artículo 5, la salvaguarda y el método de fondos propios, AML y seguridad TI, presentados y defendidos ante el supervisor.

PASO 05
Pasaporte y agentes

Notificación al supervisor de origen por cada nuevo Estado del EEE y agentes registrados antes de empezar.

Por qué Prifinance

Un despacho jurídico, no un intermediario de licencias.

El sector de los pagos atrae a intermediarios que venden una jurisdicción antes de haber leído su lista de servicios. Somos un despacho jurídico y de asesoramiento: definimos qué podrá hacer realmente con la licencia, preparamos el expediente que revisa el supervisor y seguimos a su lado después de la concesión.

01
Equipo de licenciamiento en plantilla

60+ especialistas trabajan directamente en las solicitudes: abogados, técnicos de cumplimiento normativo y auditores, no una cadena de revendedores subcontratados.

02
Primero, la revisión por escrito

Antes de pagar nada, recibe por escrito qué régimen le permite atender a sus clientes, cuánto costará en total y qué queda fuera, incluso cuando la respuesta es que no existe licencia para lo que ha descrito.

03
Honorarios fijos y desglosados

El presupuesto que aprueba es el precio que paga. Las tasas oficiales, de supervisión y de auditoría se indican por separado y de antemano, y el capital nunca se cuela como coste del servicio.

04
Expedientes completos, estructurados para PSD3/PSR

Programa de actividades, salvaguarda, fondos propios, PBC/FT y documentación informática al nivel de DORA, redactados según los formularios y anexos del propio supervisor y pensados ya para el régimen PSD3/PSR, para no rehacerlos después.

05
Apoyo después de la concesión

Notificaciones de pasaporte, alta en el sistema de pagos y en la banca, calendarios de información periódica y supervisión, modificaciones de permisos - y la segunda licencia cuando un solo mercado deja de bastar.

Nuestros expertos en licenciamiento de pagos

Quién preparará su expediente

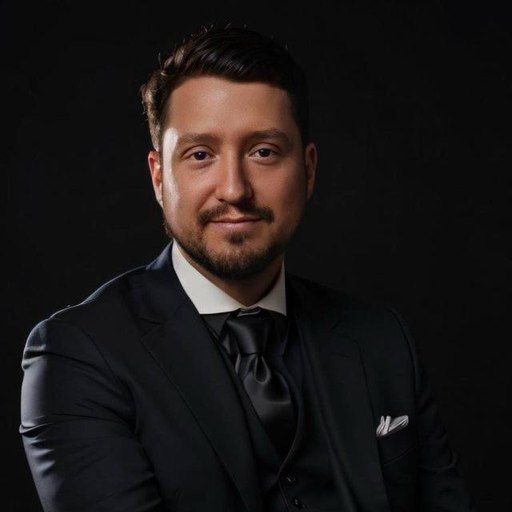
Nikolai Timofejev
Nikolai Timofejev
Experto en licencias

15 años en FinTech y pagos. Traduce su modelo de negocio al alcance de licencia adecuado y lleva el expediente hasta la decisión del supervisor, incluidas la banca y las vías de pago.

Oleksii Kindratenko
Oleksii Kindratenko
Asesor de licencias y AML

Construye la solicitud en sí: la sociedad local, el paquete de políticas de PBC/FT y KYC, el diseño de salvaguarda, la estructura de capital y los registros fiscales.

Eugeniu Bevziuc
Eugeniu Bevziuc
Consultor de negocios internacionales

Primer punto de contacto para fundadores internacionales. Dirige toda la puesta en marcha en remoto, entre husos horarios e idiomas, desde la primera llamada hasta una entidad con licencia y en funcionamiento.

Sigue a Prifinance

Activos en todos nuestros canales.

Opiniones de clientes
Google4.7★★★★★

Fundadores que querían hacerlo bien.

Google4.7★★★★★
★★★★★Google
“As a software development crew at FewMoreTaps OÜ, we've had the pleasure of working with Prifinance on some key financial moves.First of all, navigating the world of corporate banking and finance can be a maze, but Prifinance made it feel like a walk in the park. They helped us set up a corporate bank account without the hassle of jumping on a plane or drowning in paperwork. Everything was done remotely, smoothly…”
K N
K N
Google
★★★★★Google
“I had their assistance in company registration and I would recommend them. They were answering all my clarification during the process and offering all their supportThank you Daniel and Irinia”
Mina Kedis
Mina Kedis
Google
★★★★★Google
“We found PRIFINANCE COMPANYvia the Internet and asked for help in organizing the opening of their company in Estonia. PRIFINANCE COMPANY specialists helped us a lot with this. Their professional, competent approach and knowledge of their business left us with only the best impressions.”
Юрий Валерьевич
Юрий Валерьевич
Google
★★★★★Google
“I'm thrilled with my experience with PriFinance! They helped me obtain a crypto license in Estonia without any hassle. The team was super understanding and always available to answer my questions and assist. It was great to see how they put effort into preparing the documents to ensure everything went smoothly. I'm delighted with the outcome and highly recommend PriFinance to anyone looking to get a license…”
Anna Anna
Anna Anna
Google
★★★★★Google
“Opening an account with Prifinance in a Swiss bank was such an easy and quick process that I was shocked. It all started with the first call, where I received detailed guidance on the required documents and the entire procedure.One of the key highlights was their attention to detail. As someone who usually gets tangled up in paperwork, I was pleasantly surprised when they sent me all the documents and…”
Анастасия Одокиенко
Анастасия Одокиенко
Google
★★★★★Google
“I recently had the pleasure of working with Boris.. and I must say, it was a fantastic experience. Boris went above and beyond to assist me with my residency needs. His professionalism, knowledge, and dedication truly stood out. I highly recommend working with Boris and the team!”
Maria Jose Santome
Maria Jose Santome
Google
FAQ

Licencias de entidad de pago: las preguntas que más recibimos.

¿Qué es una licencia de entidad de pago?+

La autorización según la PSD2 para prestar uno o varios servicios de pago del anexo I - adquirencia, transferencias, envío de dinero, iniciación de pagos y los demás - sin ser un banco ni una entidad de dinero electrónico. Solo puede obtenerla una persona jurídica establecida en un Estado miembro, con su administración central en el Estado de su domicilio social, y una vez concedida es válida en toda la UE (artículo 11). Cada entidad autorizada figura en el registro público de su supervisor y en el registro de la EBA (artículos 14 y 15).

¿Qué es una licencia PSD2?+

La PSD2 no tiene una licencia con ese nombre: la expresión suele referirse a la autorización de entidad de pago o a la condición de proveedor de iniciación de pagos e información de cuentas para open banking. La iniciación de pagos exige autorización con €50.000 de capital inicial y un seguro de responsabilidad profesional; la información de cuentas, por sí sola, exige registro y el seguro, sin capital inicial (artículos 5, 7 y 33).

¿Cuánto capital necesita una entidad de pago?+

€20.000 solo para el envío de dinero, €50.000 solo para la iniciación de pagos y €125.000 para cualquiera de los servicios 1 a 5 (artículo 7). Una vez autorizada, la entidad calcula sus fondos propios con uno de tres métodos que elige el supervisor (artículo 9): A, el 10% de los gastos fijos del año anterior; B, una parte del volumen de pagos; C, un indicador basado en ingresos. Los fondos propios nunca pueden quedar por debajo del capital inicial (artículo 8), y los tres métodos no se aplican a quien solo presta iniciación de pagos o información de cuentas.

¿Cuánto cuesta una licencia de entidad de pago?+

Capital inicial de €20.000-€125.000 según el servicio (artículo 7), más la tasa del supervisor cuando la hay. Irlanda no cobra por la solicitud, Lituania €898, Malta y Chipre €10.000, los Países Bajos €10.400 y Luxemburgo €30.000; en el Reino Unido la FCA cobra £5.640. Varios supervisores añaden una tasa anual tras la licencia. La sociedad, el personal local y el expediente van aparte; la tabla de arriba recoge cada tasa con su base legal.

¿Cuánto se tarda en obtener una licencia de entidad de pago?+

El supervisor debe resolver en tres meses desde que recibe la solicitud o, si está incompleta, desde que recibe toda la información necesaria, y debe motivar la denegación (artículo 12). En la práctica se tarda más: para las solicitudes presentadas en 2022-2024, la EBA midió medias que van de 4-6 meses en seis Estados miembros a 27 meses en Chipre, con una mediana de la UE de 9,5 meses sin contar Chipre, desde la presentación hasta la decisión. La constitución de la sociedad y las reuniones previas se suman a eso; el plazo de cada país está en su tarjeta, más arriba.

¿Qué es una pequeña entidad de pago?+

Una empresa a la que un Estado miembro exime de la autorización completa según el artículo 32. La exención solo cubre los servicios 1 a 6 del anexo I, es decir, sin iniciación de pagos ni información de cuentas, y solo se aplica mientras el importe total de sus operaciones de pago, en media mensual de los 12 meses anteriores, no supere el umbral nacional, de €3 millones como máximo. La pequeña entidad de pago tiene su administración central donde opera y no puede usar el pasaporte; si deja de cumplir las condiciones, dispone de 30 días para solicitar la autorización. Los Países Bajos, Francia, España, Polonia y la República Checa tienen vías de este tipo con formas distintas; Polonia limita la MIP a €1,5 millones al mes.

¿Puede una entidad de pago operar en toda la UE con pasaporte?+

Sí. Una entidad de pago autorizada notifica a su supervisor de origen, que remite la notificación al supervisor de acogida en un mes; los agentes y sucursales empiezan cuando figuran en el registro (artículo 28). Las pequeñas entidades de pago no tienen pasaporte, y las entidades de pago del Reino Unido no tienen pasaporte de la UE desde el Brexit.

¿En qué se diferencia una entidad de pago de una EMI?+

Una entidad de dinero electrónico también puede emitir dinero electrónico y necesita €350.000 de capital inicial según la Directiva de dinero electrónico (artículo 4). Una entidad de pago mueve dinero pero no lo emite, necesita desde €20.000 de capital inicial y no puede captar depósitos; los fondos que recibe para pagos no son depósitos, pero deben salvaguardarse (PSD2, artículos 10 y 18).

¿Puede una entidad de pago trabajar con agentes?+

Sí, registrando antes a cada agente: la entidad envía a su supervisor de origen los datos del agente, sus controles AML, sus directivos y los servicios, y el supervisor comunica en dos meses si el agente queda inscrito en el registro (artículo 19). La entidad debe asegurarse de que sus agentes informen a los clientes de que actúan en su nombre.

¿Qué cambia con la PSD3 y el Reglamento de servicios de pago?+

El Consejo y el Parlamento alcanzaron el 27 de noviembre de 2025 un acuerdo provisional sobre un nuevo Reglamento de servicios de pago y una directiva revisada, conocida como PSD3, que también cubre el dinero electrónico y deroga la Directiva de dinero electrónico. El Coreper confirmó el acuerdo el 22 de abril de 2026 y la comisión ECON del Parlamento el 5 de mayo de 2026; falta la posición del Consejo en primera lectura, y la votación final del Parlamento está prevista de forma indicativa para el 14 de diciembre de 2026. Hasta que los textos se publiquen y se apliquen, la autorización se rige por las leyes nacionales que transponen la PSD2.

¿Qué país de la UE conviene para una licencia de entidad de pago?+

El capital y el pasaporte son iguales en todas partes, así que la elección depende del mercado, el idioma, las tasas y los plazos. Lituania da a las entidades de pago con licencia acceso directo a SEPA a través de CENTROlink, Francia ofrece una licencia simplificada de €40.000 para su mercado interno, en Malta e Irlanda el expediente se presenta en inglés y los Países Bajos publican una tasa de solicitud de €10.400. Las tarjetas de arriba comparan 11 países de la UE y el Reino Unido.
Consulta gratuita

Reciba un dictamen jurídico gratuito y por escrito sobre su proyecto PSD2

Envíenos su lista de servicios y una breve descripción de sus clientes y flujos de pago. Nuestro equipo jurídico revisa el caso y le indica por escrito qué país y qué nivel de licencia encajan y cómo estructurar la sociedad.

Dictamen por escrito en 2-5 días hábiles
Estamos en línea - un abogado responde en 2 minutos➤ Telegram

Apoyo jurídico y corporativo para entidades de pago y de dinero electrónico - licenciamiento, salvaguarda y PBC/FT, estructura societaria y banca - con un equipo radicado en la UE.

Prifinance es un despacho jurídico y de asesoramiento independiente. No somos un regulador y no estamos afiliados al Bank of Lithuania, BaFin, el Central Bank of Ireland, la Financial Conduct Authority, la Monetary Authority of Singapore, la Hong Kong Monetary Authority, FINMA ni ninguna otra autoridad pública, ni contamos con su respaldo ni actuamos en su nombre. Las licencias las conceden las autoridades competentes y se obtienen directamente de ellas. Nuestros servicios consisten en consultoría jurídica y apoyo corporativo y administrativo.

© 2026 PrifinanceENESRU